引言:
债权人撤销权诉讼中,债权人可以将债务人低价转让财产的行为予以撤销,但如转让的财产是非上市公司的股权,由于股权真实价值难以确定,判断债务人是否属于低价转让就会面临很多困难。
比如,某案件中,债权人发现,债务人(作为股权转让方)与相对人(作为股权受让方)作为交易双方约定的股权转让价款为3150万元,但受让人实际仅支付了1723.8万元(法院通过审查发现部分款项为循环空转,并非实际支付),即实付金额仅为约定金额的54.7%。
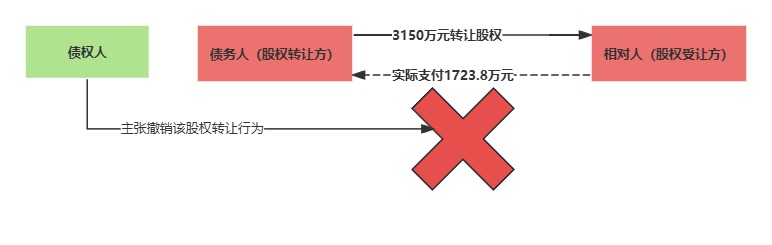
此时,股权转让场景中“实付价格”已经显著低于“约定价格”,能否参照《最高人民法院关于适用〈中华人民共和国民法典〉合同编通则若干问题的解释》(下称“《民法典合同编解释》”)第42条1规定的“转让价格未达到交易时交易地的市场交易价或者指导价百分之七十”标准 (以下简称“70%标准”),认定属于“以明显不合理的低价转让财产”的行为?
下文我们将就此问题展开分析,以求为遇到类似情形的债权人提供参考。为方便表述,下文中,债务人(股权转让方)与相对人(股权受让方)合称为“交易双方”。
一、“明显不合理的低价”标准在股权转让中的适用困境
《民法典》539条2规定,债务人以明显不合理的低价转让财产,影响债权人的债权实现,债务人的相对人知道或者应当知道该情形的,债权人可以请求人民法院撤销债务人的行为。
《民法典合同编解释》第42条进一步提出判断“明显不合理的低价”的三个参考标准:
- 交易当地一般经营者的判断;
- 交易时交易地的市场交易价或者物价部门指导价;
- 转让价格未达到交易时交易地的市场交易价或者指导价百分之七十。
然而,对于非上市公司的股权而言,其价值缺乏统一的市场报价或政府指导价,一般经营者的判断如何确定往往也莫衷一是。
因此,上述“明显不合理的低价”判断标准在股权转让场景中往往难以直接适用,导致司法实践中,在没有评估或审计的情况下,法院对股权交易价格是否属于明显不合理低价的判断空间较大。譬如本文引言的案件,“交易股权实付价显著低于约定价”,因缺乏市场参照,现有司法解释中关于“明显不合理低价”的认定标准在此类情形下很难直接适用。
但换个角度,引言所述案情,交易双方实付金额仅为约定金额的54.7%,“实付价格”已经低于“约定价格”的70%,能否直接参照适用“转让价格未达到交易时交易地的市场交易价或者指导价百分之七十”呢?
毕竟,对债权人而言,申请股权评估往往成本较高且结果不确定,若能以“实付价低于约定价70%”为参照判断依据,将对债权人更为有利。
二、实付金额低于约定价格是否构成“明显不合理的低价”?
(一)法律规定视角:结合“70%标准”与“自认规则”的分析
《最高人民法院〈民法典合同编通则司法解释〉理解与适用》一书中,阐明对于不合理低价,《民法典合同编解释》第42条三款的规定实际上设置了3个层次的认定规则,即“一般规则\+示范规则\+例外规则”3,其中的示范规则是《民法典合同编解释》第42条第2款:“转让价格未达到交易时交易地的市场交易价或者指导价百分之七十的,一般可以认定为‘明显不合理的低价’;……。”
但是对于非上市公司股权转让来说,因为不存在市场交易价或者指导价,在没有评估的情况下,即便发现实际付款金额显著低于交易双方约定金额,直接适用该条款,似乎又因为缺少证明交易双方约定价格属于“市场交易价”的这一关键路径,无法直接进行适用。
此时,如果我们把“不合理价格”和“自认规则”放在一起看,会发现一个有趣的视角:交易双方在向法庭提供《股权转让合同》及付款记录时,其实大概率会主张本次交易对价公允(与市场价相当),且交易对价已经全额支付。毕竟对于真实交易来说,如果交易对价不合理,双方自然不会“成交”;对于故意低价转让股权的交易双方来说,即便交易双方内心明知合同约定价属于不合理低价,为避免交易被撤销,他们也会抗辩交易对价为合理对价。
但如经过法庭调查,发现交易双方实际付款金额(比如经调查发现部分款项为循环转账,并非实际支付)低于合同约定金额的70%,结合前述交易双方承认成交价公允,我们能得出一个推论:
交易双方实际付款金额低于成交价的70%,交易双方又承认该成交价与市场价相当,也就是说交易双方实际付款金额低于市场价的70%。此时,债权就可以依据“70%标准”要求法院认定存在明显不合理低价转让股权,并主张撤销。
当然,以上推论是我们从保护债权人利益的视角,在明显不合理价格的“70%标准”认定规则之外,引入“自认规则”,加以分析形成的观点,欢迎读者探讨。
(二)司法实践视角:法院的倾向性意见
上文分析中,我们尝试将“明显不合理价格”认定规则与“自认”规则相结合,进行了分析,对于实务中法院如何认定,我们也做了一番检索。
在福建宁德市中院(2022)闽09民终545号案件(即引言部分的案例)中,一审法院通过调查取证,发现部分股权转让款的支付是通过循环转账制造的虚假支付流水,该部分款项并未实际支付。法院认定“《股权转让协议》约定转让价格为3150万元,但实际支付仅为1723.8万元,属于以明显不合理的低价转让财产。”
该案件二审法院同样也认为根据在案证据可认定债务人与相对人就讼争转让款存在部分空转的事实存在高度盖然性,相对人实际支付股权转让款为1733.8万元,该金额明显低于《股权转让协议》约定的3150万元,属于以明显不合理的低价转让股权。
因为股权类撤销权纠纷案件相对比较少,我们还检索并整理了持类似观点的撤销房屋转让的案例:(2020)豫01民终3196号案件中,债务人与相对人约定房屋转让价为73万元,但相对人实际支付56万元(虽实际付款为约定价款的76.7%,但交易双方存在亲姐弟关系),二审法院改判后认为该实付金额远低于合同约定价格,属于以明显不合理的低价转让房产;(2022)粤0607民初842号案件中,债务人与相对人在房屋买卖合同中约定转让价为40万元,但法院查明相对人仅支付25万元(实际支付价款为约定转让价款的62.5%,交易双方也存在亲属关系),进而认定属于以明显不合理的低价转让房产。
虽然财产类型不同,但法院在判断实付价款是否明显偏低时采取了相似标准——以实付价款与约定价款间差距是否显著为主要判断依据。上述案例虽未对“70%标准”进行系统论证,但均表明:当实付价明显低于约定价时,法院倾向于支持债权人撤销请求。
三、结论及对债权人的启示
综合上述分析和案例,我们认为,债权人撤销权诉讼中,对于股权转让行为,若相对人(受让人)实际支付金额低于合同约定价格的70%,且无合理解释,认定该转让行为属于以“明显不合理的低价”转让股权具备合理性。
当然在我们检索到的案例中,部分案例除了存在实际支付金额低于合同约定价格的70%,交易双方还存在亲属关系,这也提示我们在代理债权人撤销权诉讼过程中,不仅要关注交易价格是否合理,还需要关注受让人是否存在恶意,或交易双方是否存在亲属关系等因素来综合判断,转让行为是否属于低价转移财产、规避债务。
债权人撤销权诉讼中,债权人对于债务人转让股权的行为,通常所知的信息非常少,多数情况下起诉时能获知的信息可能是股权的工商变更信息及公司内档,在债权人掌握信息非常有限的情况下提起诉讼难度可想而知。
因此,对于债权人来说,如果通过法庭审理或者调查取证,发现交易双方转让股权时,存在实付金额低于约定价格70%的情况,就应当积极向法院主张,此种情况可参照《民法典合同编解释》第42条第2款规定,认定为以明显不合理的低价转让股权,进而主张相关转让行为应当予以撤销。
【往期相关文章】
《“知道或应当知道撤销事由之日”、“债务人行为发生日”如何认定?》 https://mp.weixin.qq.com/s/wTQfUsMr4\_QGOUfyFeqJcg
注释
《最高人民法院关于适用〈中华人民共和国民法典〉合同编通则若干问题的解释》第42条
对于民法典第五百三十九条规定的“明显不合理”的低价或者高价,人民法院应当按照交易当地一般经营者的判断,并参考交易时交易地的市场交易价或者物价部门指导价予以认定。
转让价格未达到交易时交易地的市场交易价或者指导价百分之七十的,一般可以认定为“明显不合理的低价”;受让价格高于交易时交易地的市场交易价或者指导价百分之三十的,一般可以认定为“明显不合理的高价”。
债务人与相对人存在亲属关系、关联关系的,不受前款规定的百分之七十、百分之三十的限制。
返回正文《中华人民共和国民法典》539条
债务人以明显不合理的低价转让财产、以明显不合理的高价受让他人财产或者为他人的债务提供担保,影响债权人的债权实现,债务人的相对人知道或者应当知道该情形的,债权人可以请求人民法院撤销债务人的行为。
返回正文最高人民法院民事审判第二庭、研究室编著:《最高人民法院〈民法典合同编通则司法解释〉理解与适用》,人民法院出版社2023年版,第470\-478页。
返回正文